



Lintasjejaring.com, Jakarta – Kebutuhan menstruasi perempuan masih masuk dalam daftar barang yang dikenakan Pajak Pertambahan Nilai (PPN). Direktorat Jenderal Pajak (DJP) menegaskan, produk pembalut yang beredar di Indonesia tetap dibebani PPN dengan tarif efektif 11 persen karena belum memperoleh fasilitas pembebasan pajak. Minggu (01/11/2026).
Ketentuan tersebut kembali menjadi perhatian setelah sejumlah masyarakat menyampaikan keberatan melalui media sosial. Mereka menilai pembalut merupakan kebutuhan dasar perempuan yang semestinya tidak dibebani pajak konsumsi.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan pengenaan PPN terhadap pembalut mengikuti ketentuan perpajakan atas barang kena pajak. Artinya, produk tersebut masih diperlakukan sebagai barang konsumsi yang dikenakan pajak.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
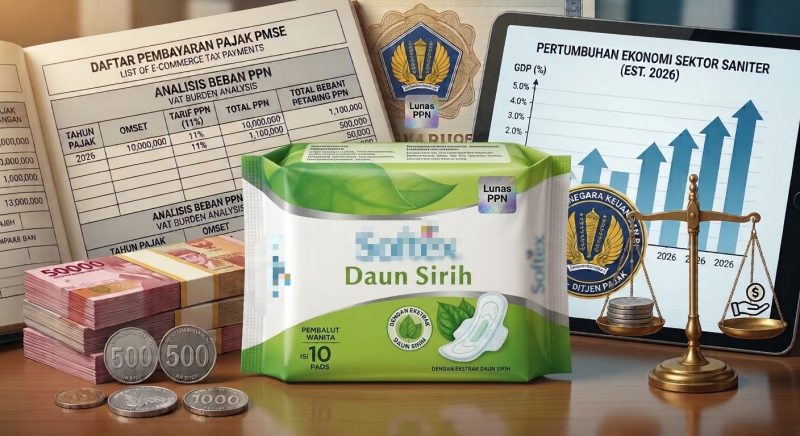
“Berdasarkan PMK Nomor 131 Tahun 2024, barang kena pajak nonmewah dikenakan tarif PPN 12 persen dengan dasar pengenaan pajak sebesar 11/12 dari harga jual. Melalui skema tersebut, beban PPN yang ditanggung konsumen secara efektif tetap sebesar 11 persen dari harga jual,” kata Inge.
Sebagai gambaran, pembalut dengan harga sebelum pajak Rp20.000 dikenakan PPN sebesar Rp2.200. Dengan demikian, konsumen harus membayar Rp22.200 untuk setiap pembelian dengan asumsi harga tersebut belum termasuk PPN.
Pengenaan pajak terhadap produk menstruasi ini dikenal dengan istilah period tax. Istilah tersebut merujuk pada pajak konsumsi atas produk sanitasi menstruasi, termasuk pembalut dan tampon.
Pembalut Belum Masuk Daftar Barang Bebas PPN
Persoalan utama yang disoroti masyarakat bukan hanya besaran pajak, tetapi juga belum masuknya pembalut dalam kelompok barang yang memperoleh fasilitas pembebasan PPN.
Dikutip dari detikFinance, Inge menjelaskan fasilitas pembebasan pajak hanya diberikan kepada jenis barang tertentu sebagaimana diatur dalam peraturan perundang-undangan.
Ketentuan tersebut tercantum dalam Pasal 6 ayat (1) huruf p dan ayat (2) huruf q Peraturan Pemerintah (PP) Nomor 49 Tahun 2022.
Sementara itu, Pasal 7 ayat (2) merinci sejumlah barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN. Di antaranya beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, dan sayur-sayuran.
Pembalut belum tercantum dalam kelompok barang tersebut. Kondisi inilah yang membuat produk sanitasi menstruasi itu masih dikenakan PPN sesuai ketentuan yang berlaku.
Belum Ada Kajian Resmi untuk Pembebasan Pajak
DJP juga menegaskan pengenaan PPN terhadap pembalut bukan merupakan pajak yang secara khusus ditujukan kepada perempuan ataupun aktivitas menstruasi.
Hingga saat ini, menurut Inge, belum ada kajian resmi yang diajukan kepada pemerintah untuk memberikan fasilitas pembebasan PPN terhadap pembalut.
“Pembahasan mengenai kemungkinan pembebasan PPN untuk pembalut dan produk sanitasi menstruasi lainnya harus mempertimbangkan karakteristik produk, aturan perpajakan, serta dampaknya terhadap masyarakat,” ungkapnya.
Dengan demikian, polemik mengenai period tax tidak hanya berkaitan dengan aturan pemungutan pajak, tetapi juga menyentuh persoalan akses masyarakat terhadap kebutuhan sanitasi menstruasi.
Selama pembalut belum masuk dalam daftar barang yang memperoleh fasilitas pembebasan, konsumen tetap harus menanggung PPN efektif sebesar 11 persen setiap kali membeli produk tersebut.
Editor : Redaksi